ERP en logística: cómo conectar almacén, facturación y gestión fiscal
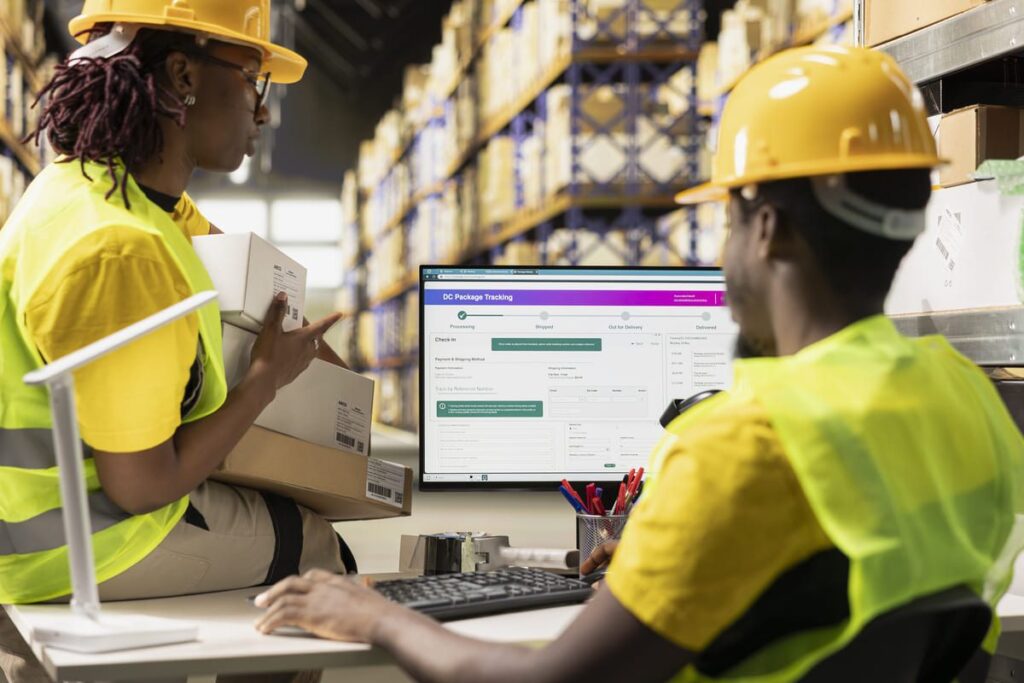
Un pedido puede salir correctamente del almacén y, aun así, generar problemas administrativos si el albarán no llega a facturación o el proveedor aparece duplicado en contabilidad. Entender el modelo 347 para qué sirve permite ver la relación entre el registro diario de operaciones y las obligaciones informativas de la empresa. Para mantener esa información ordenada, un software ERP puede actuar como punto de conexión entre departamentos.
Qué aporta un ERP a una empresa logística
Un ERP, o sistema de planificación de recursos empresariales, integra procesos como compras, ventas, contabilidad e inventario. Su utilidad depende de los módulos disponibles y de su configuración: tener una herramienta central no garantiza que todas las áreas compartan automáticamente los mismos datos.
En una empresa de distribución, el valor aparece cuando es posible seguir la relación entre pedido, mercancía entregada, factura y cobro. Administración puede comprobar qué se ha facturado y operaciones puede identificar qué entregas siguen pendientes. Esa visibilidad ayuda a investigar incidencias sin reconstruir cada caso a partir de correos y hojas de cálculo.
Diferencias entre ERP, gestión de almacén y nóminas
Un programa de facturación se ocupa principalmente de emitir y gestionar facturas. Un ERP abarca más procesos, mientras que un sistema de gestión de almacenes, también llamado SGA, profundiza en tareas como ubicaciones, movimientos, preparación de pedidos y trazabilidad. No todas las empresas necesitan el mismo nivel de especialización.
El software de nóminas, por su parte, gestiona retribuciones y conceptos laborales. Su integración con contabilidad puede trasladar los asientos correspondientes y permitir el análisis del coste de personal por departamento. Debe hacerse con permisos adecuados: conocer el coste agregado de una operación no requiere que todo el equipo acceda a las nóminas individuales.
La decisión consiste en determinar qué funciones resuelve el ERP y cuáles necesitan una herramienta especializada. Una pyme con un único almacén y pocas referencias puede priorizar la sencillez. Una organización con varias instalaciones o trazabilidad por lotes puede requerir conexiones más completas entre su ERP y el SGA.
Modelo 347: por qué importa la calidad de los datos
El modelo 347 es una declaración informativa anual de operaciones con terceras personas. Con carácter general, recoge operaciones con una misma persona o entidad que superan los 3.005,06 euros anuales, IVA incluido, aunque existen exclusiones y reglas particulares. Se presenta en febrero por las operaciones del año anterior; quienes llevan los libros registro del IVA mediante el Suministro Inmediato de Información están exonerados de presentarlo.
Para prepararlo, conviene que clientes y proveedores estén identificados correctamente. Registrar a un mismo tercero con dos nombres comerciales puede dividir sus importes entre fichas diferentes. Una integración útil conserva el NIF y la relación con los documentos originales, y permite que la asesoría revise los datos antes de presentar la declaración.
Factura electrónica obligatoria e intercambio entre sistemas
La adaptación a la factura electrónica requiere comprobar cómo se emitirán, recibirán y procesarán los documentos. El marco español para las operaciones entre empresarios y profesionales contempla formatos estructurados e interoperabilidad entre soluciones. El calendario y las condiciones aplicables deben verificarse según el caso concreto.
En logística, el reto consiste en mantener la correspondencia entre la factura y la operación que la origina. Si una entrega es parcial, el sistema debe conservar esa información y evitar duplicidades cuando salga la mercancía restante. También conviene diferenciar esta obligación de los requisitos de los sistemas informáticos de facturación asociados a Veri*factu: son marcos distintos y el proveedor debe explicar qué cubre su solución.
Escenarios prácticos en pymes, asesorías y distribución
En una pyme de transporte, un escenario habitual es finalizar un servicio y recibir después los justificantes necesarios para facturarlo. Conectar la gestión operativa con administración permite identificar los servicios cuya documentación está completa y los que requieren revisión. No basta con marcar el trabajo como terminado si faltan datos para elaborar la factura.
En una distribuidora, imaginemos un pedido de veinte cajas del que solo se entregan dieciocho. La comprobación debe permitir seguir las cajas pendientes, el albarán emitido y la cantidad facturada. Si más tarde se produce una devolución, tiene que mantenerse su relación con la venta inicial para que inventario y contabilidad puedan revisarse conjuntamente.
En una asesoría que trabaja con varias pymes, la prioridad puede ser recibir documentación identificada por empresa y ejercicio, con acceso al soporte de cada asiento. Son ejemplos de situaciones operativas, no resultados atribuidos a empresas concretas. Sirven para evaluar la conexión entre herramientas con procesos comprensibles y comprobables.
Ventajas competitivas y criterios de elección
Una información coherente puede ayudar a confirmar existencias, detectar servicios sin facturar y conocer qué cobros requieren seguimiento. La ventaja competitiva surge al utilizar esos datos para responder con precisión y reducir tareas repetidas. No existe un ahorro universal: los resultados dependen de la calidad de los registros, la implantación y la formación del equipo.
Antes de elegir software, pide una demostración con un proceso completo, incluida una incidencia. Comprueba las conexiones disponibles, los permisos, el registro de cambios, la exportación de información y el soporte. Calcula el coste total con licencias, migración, formación y mantenimiento de las integraciones. Una función anunciada puede requerir un módulo adicional o un desarrollo específico.
Errores comunes al integrar las soluciones
Automatizar datos duplicados es un error frecuente. Antes de conectar herramientas, hay que acordar cuál mantiene la ficha principal de cada cliente, proveedor y producto. También conviene definir cómo se detectan los fallos de sincronización y quién revisa las operaciones que no llegan a completarse.
Otro error es dar por terminada la implantación tras emitir una factura de prueba. Las devoluciones, entregas parciales, rectificaciones y cobros fraccionados muestran si el circuito mantiene la coherencia cuando algo se sale del recorrido más sencillo. Revisar esos escenarios permite que ERP, almacén, nóminas y facturación aporten información útil tanto a la operativa como al cierre contable.